Pastāsti draugiem par šo preci:
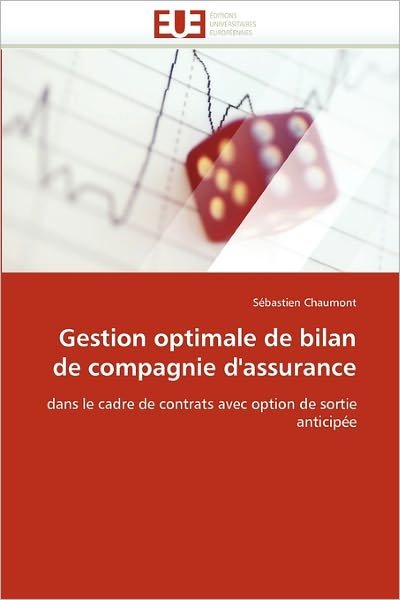
Gestion Optimale De Bilan De Compagnie D'assurance: Dans Le Cadre De Contrats Avec Option De Sortie Anticipée Sébastien Chaumont French edition
Pasūtīts no attālās noliktavas
Mūsu klienti saka:

Gestion Optimale De Bilan De Compagnie D'assurance: Dans Le Cadre De Contrats Avec Option De Sortie Anticipée
Sébastien Chaumont
On s'intéresse au problème de la gestion de bilan d'une compagnie proposant un contrat financier de type assurance-vie. On suppose la présence d'une option de sortie anticipée du client (il peut résilier le contrat quand il le décide, et percevoir une somme en fonction des bénéfices de la compagnie sur ses placements financiers) - ce qui empêche l'application des méthodes de couverture habituelles. Dans ce travail, on propose une méthode qui exploite la richesse des modèles stochastiques (dans lesquels le cours d'un titre financier est modélisé par un processus de diffusion aléatoire). Le problème est formulé en termes de contrôle optimal stochastique. Dans une première partie théorique, on montre en détails que la "fonction valeur" de ce problème non classique est l'unique solution de l'équation d'Hamilton-Jacobi-Bellman associée, ce qui permet de garantir la convergence de schémas de discrétisation, notamment de type différences finies généralisées. Dans une seconde partie, on présente une application numérique concrète réalisée en collaboration avec Christophe Berthelot, à partir d'un modèle conçu par Mireille Bossy et Denis Talay (INRIA Sophia- Antipolis).
| Mediji | Grāmatas Paperback Book (Grāmata ar mīksto vāku un līmēto muguru) |
| Izlaists | 2018. gada 28. februāris |
| ISBN13 | 9786131567797 |
| Izdevēji | Editions universitaires europeennes |
| Lapas | 144 |
| Izmēri | 226 × 8 × 150 mm · 222 g |
| Valoda | Franču |
Skatīt visus Sébastien Chaumont